Theo TCBS, các yếu tố như nợ nhóm 2 tăng trở lại, dự phòng tăng chậm hơn nợ xấu và lãi, phí phải thu đi lên nhanh hơn dư nợ là ba yếu tố cần theo dõi trong những tháng cuối năm 2026.
Theo MBS Research, dù tín dụng tăng nhanh hơn huy động, nhưng lợi thế CASA và chất lượng tài sản giúp Vietcombank có thêm dư địa điều hành trong nửa cuối năm.
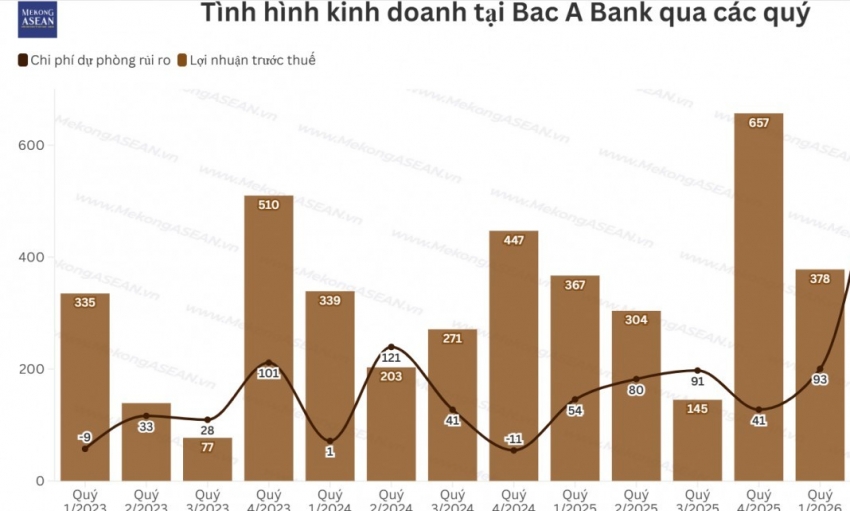
Bac A Bank ghi nhận lợi nhuận trước thuế quý 2/2026 đạt 304 tỷ đồng, gần như đi ngang so với cùng kỳ khi chi phí dự phòng rủi ro tín dụng tăng vọt, bù trừ phần lớn tăng trưởng từ hoạt động cốt lõi.
Dù thu nhập lãi tiếp tục tăng trưởng hai chữ số, sự suy giảm của nhiều mảng kinh doanh ngoài tín dụng khiến lợi nhuận quý 2 của MSB gần như không thay đổi so với cùng kỳ.
MB ghi nhận lợi nhuận trước thuế 20.188 tỷ đồng trong nửa đầu năm 2026, tăng 27,1% so với cùng kỳ, nhờ thu nhập lãi tiếp tục tăng trưởng và chi phí dự phòng rủi ro tín dụng được kiểm soát.
Chi phí dự phòng rủi ro tín dụng tăng hơn 138% trong quý 2/2026 khiến lợi nhuận sau thuế của Eximbank chỉ còn 250 tỷ đồng, giảm hơn một nửa so với cùng kỳ năm trước.
Nguồn thu từ hoạt động kinh doanh cốt lõi tăng gần 40% cùng việc tiết giảm chi phí hoạt động và dự phòng rủi ro đã đưa lợi nhuận trước thuế quý 2/2026 của BVBank lên 332 tỷ đồng.
Thu nhập từ dịch vụ tiếp tục là điểm sáng trong kết quả kinh doanh của VIB khi tăng mạnh so với cùng kỳ. Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng hơn 100% đã kéo lợi nhuận quý 2 giảm 8,2%.